28.09.2026
Как налоговая видит ваш бизнес? При чем тут куб.(часть 2)
Продолжаем рассматривать Концепцию о проведении налоговых проверок через метафору "КУБ"
Уважаемые коллеги, предприниматели и бизнесмены , продолжим рассматривать Концепцию налоговых проверок через метафору "КУБ". Кто не знает , о чем речь, предлагаю прочитать предыдущий пост.
Итак, мы рассмотрели транспортный налог . Как и какая информация попадает в базу ФНС и как и какая информация зеркально отражается в учете предприятия.
Давайте рассмотрим пример с ремонтом автотранспорта
Допустим , вы купили запчасти для ремонта машины .Допустим- что это - колесо
Допустим , вы купили запчасти для ремонта машины .Допустим- что это - колесо
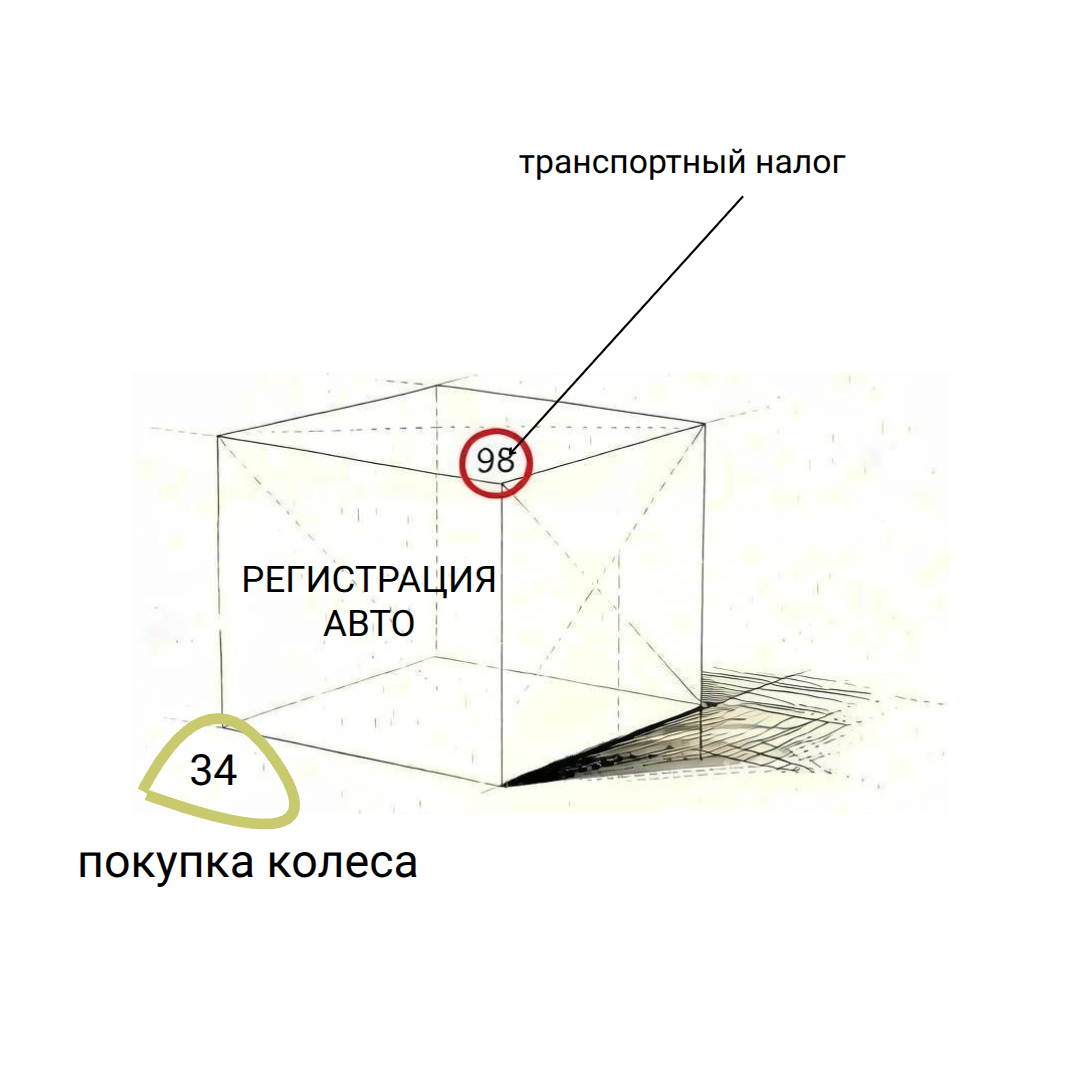
В нашем примере сумма, потраченная вами на колесо, появится сразу на углах трех граней. При этом на углу одно из них будет рассмотренный нами ранее транспортный налог.
Рассмотрим эту цифру в системе учета предприятия :
Первая грань "Регистрация авто".
Это означает то, что покупка колеса должна быть принята в учете только тогда, когда у предприятия есть зарегистрированное авто. Не забываем - в нашем примере колесо - это запчасть, а не товар для перепродажи.
Первая грань "Регистрация авто".
Это означает то, что покупка колеса должна быть принята в учете только тогда, когда у предприятия есть зарегистрированное авто. Не забываем - в нашем примере колесо - это запчасть, а не товар для перепродажи.
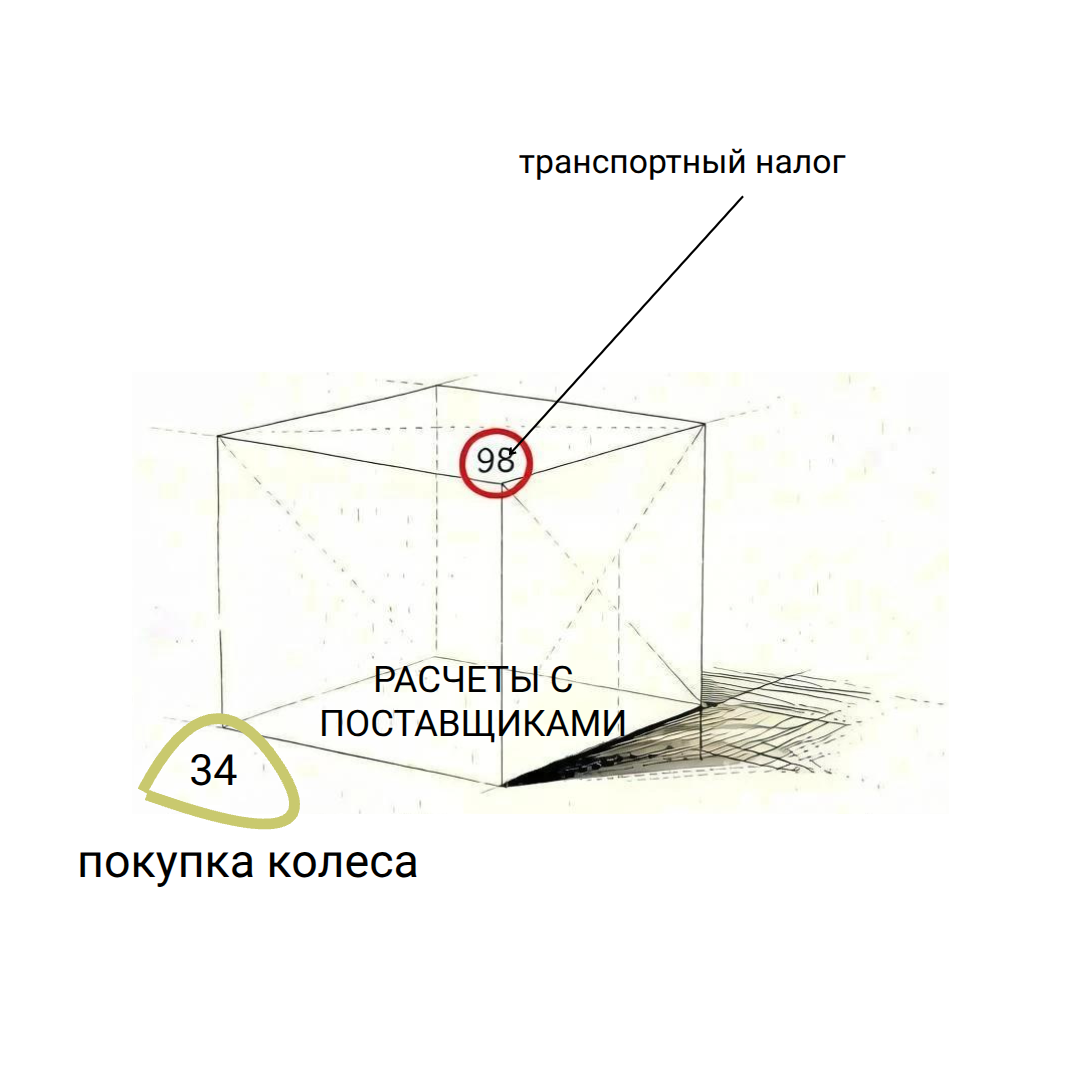
Вторая грань "Расчеты с поставщиками"
Означает то, что цифра в учете должна быть отражена в регистре расчетов с поставщиками. При этом оправдательным документом для системы учета может быть товарная накладная, и УПД , и авансовый отчет с отраженным в нем кассовым чеком.
Можете заметить, что угол "транспортный налог" в грани "расчеты с поставщиками" не граничит .
Как мы рассматривали в предыдущем посте, для этого угла расчеты ведутся по стороне куба "расчеты по ЕНС".
Можете заметить, что угол "транспортный налог" в грани "расчеты с поставщиками" не граничит .
Как мы рассматривали в предыдущем посте, для этого угла расчеты ведутся по стороне куба "расчеты по ЕНС".
- Третья грань "РАСХОДЫ КОМПАНИИ"
Это главная грань для учета компании .
Ее отражение проводится по статье "ремонт автотранспорта" , в соответствии с ФСБУ 10/2026.
Но ло признания в расходов необходимо ответить на два предыдущих вопроса : есть ли у этой суммы грани куба "Регистрация авто" и " расчеты с поставщиками" ?
Если их нет, то и признание в расходов может быть ФНС отменено, как не законное.
Но как же ФНС увидит эту цифру?
Через грань, которую мы рассматривали ранее - отчетность компании, предоставляемой в ФНС. Это - бухгалтерский баланс декларация по налогу на прибыль. То есть те отчет, которые имеют в себе реквизит "расходы ". В предыдущем посте мы его тоже рассматривали.
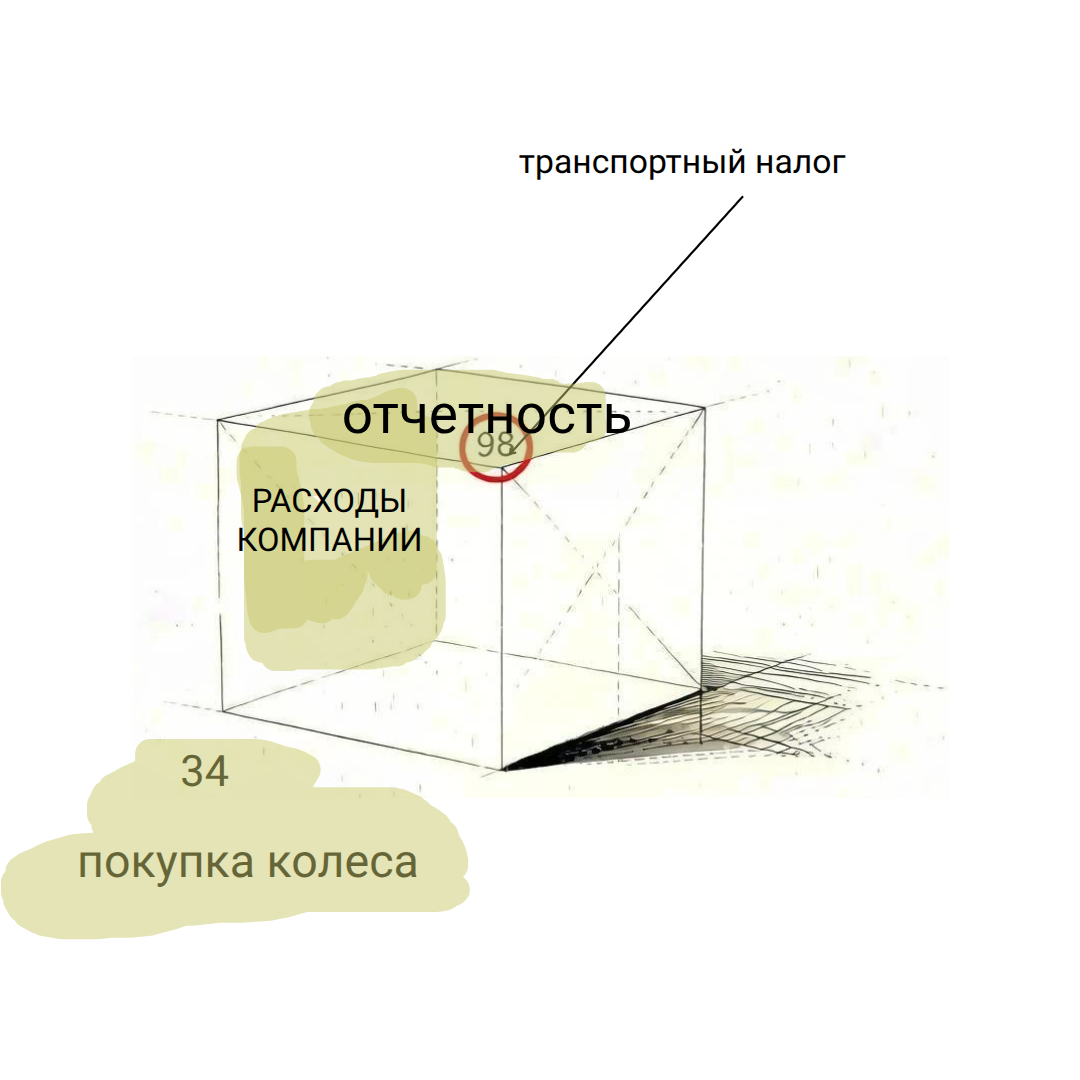
Вот так и транспортный налог , и покупка колеса видны в ФНС - через вашу отчетность.
Конечно, вы скажете, что в отчетности агрегированный показатель , и из чего она состоит ФНС знать не может.
Да., сразу - не может. Хотя... Не забывайте , что вы сдаете еще один отчет :Декларацию по НДС".
Да., сразу - не может. Хотя... Не забывайте , что вы сдаете еще один отчет :Декларацию по НДС".
Четвертая грань "Декларация по НДС"
Эта сторона куба не граничит напрямую с цифрой покупки нашего колеса. Но, у них есть общая грань - "Расчеты с поставщиками" . Да, не все оправдательные документы включаются в декларацию по НДС. Но эта точка проверки показателя "расходы компании" со стороны ФНС.
Итак, смотрим на наш куб со стороны ФНС.
Для них грани располагаются так :
Итак, смотрим на наш куб со стороны ФНС.
Для них грани располагаются так :
Для ФНС первая грань "Отчетность "
ФНС получает отчетность с выделенной строкой "Расходы компании"
Для ФНС вторая грань "НДС"
Алгоритм сверяет наличие книги покупок в декларации по НДС .Есть или нет. Если книги покупок нет, а показатель "расходы" есть - ждите требование по расшифровке показателя "Расходы компании"
Для ФНС третья грань " Расходы компании"
Требование к вам будет обязательно содержать запрос на расшифровку показателя по статьям затрат..
В нашем примере мы предполагаем отражение покупки запчасти на ремонт автотранспорта. Значит, при получении расшифровки в виде оборотно-сальдовой ведомости из системы учета , ФНС увидит нашу статью затрат "Ремонт автотранспорта."
В нашем примере мы предполагаем отражение покупки запчасти на ремонт автотранспорта. Значит, при получении расшифровки в виде оборотно-сальдовой ведомости из системы учета , ФНС увидит нашу статью затрат "Ремонт автотранспорта."
Для ФНС четвертая грань "Регистрация авто"
При получении от вас оборотно-сальдовой ведомости со статьей затрат "Ремонт автотранспорта" , алгоритм проверки ответа на запрос конечно-же обратиться к информации о регистрации автотранспорта. Который, как мы уже знаем из предыдущего поста, у ФНС есть..
С учетом у ФНС мощнейших инструментов для проверки АИС-Нвлог-3, АСК-НДС-2 и искусственного интеллекта на платформе Puzzle RPA, проверка всех граней нашего куба у ФНС займет очень мало времени. .
Вывод
А вывод тот же как и в первом посте.
Информация вашего учета должна быть абсолютна зеркальна информации, имеющейся в ФНС.
Использование инструментов и механизмов завышения расходов компании ( в нашем примере) , в обход налогового законодательства теперь невозможно.
Учимся читать Налоговый Кодекс, Федеральные стандарты бухгалтерского учета и ведем учет по правилам.
